
Mechanizm Podzielonej Płatności
- 22 stycznia 2025
Dowiesz się, czym jest Mechanizm Podzielonej Płatności, kiedy jest obowiązkowy, jakie korzyści i obowiązki się z nim wiążą oraz jak wpływa na codzienne rozliczenia przedsiębiorców. Poruszymy również najczęstsze pytania i wątpliwości dotyczące tego rozwiązania.
Spis treści:
Bezpłatnie
Bez zobowiązań
Usługa dotyczy zakładania jednoosobowej działalności gospodarczej
Polecane artykuły
IKZE
Dlaczego warto założyć IKZE? Korzyści, o których musisz wiedzieć
Zakładanie firmy
Sprawdź nasz praktyczny przewodnik
Księgowość firm
Księgi Przychodów i Rozchodów (KPiR), Pełna Księgowość, Ryczałt Ewidencjonowany
Obowiązek stosowania MPP
Metoda Podzielonej Płatności dotyczy transakcji B2B, czyli transakcji między podatnikami VAT prowadzącymi działalność gospodarczą (podatnik zwolniony z VAT także jest zobowiązany stosować MPP). Obowiązek stosowania metody split payment nie obejmuje transakcji z osobami fizycznymi nieprowadzącymi działalności gospodarczej (B2C). Dotyczy wszystkich form transakcji między przedsiębiorcami (B2B), które spełniają łącznie dwa warunki:
- Faktura dotyczy towarów lub usług z załącznika nr 15 ustawy o VAT (art. 106e ust. 12 ustawy o VAT).
- Wartość brutto faktury wynosi co najmniej 15 000 zł (lub równowartość w innej walucie).
Jeżeli jedna pozycja na fakturze dotyczy płatności w MPP należy dokonać zapłaty stosując ten mechanizm tylko
i wyłącznie do tej pozycji, której dotyczy. Natomiast pozostałą część faktury możemy ale nie musimy uregulować z zastosowaniem MPP.
Obowiązkowy MPP istnieje w Polsce od 1 listopada 2019 roku.
Na czym polega mechanizm podzielonej płatności?
Mechanizm podzielonej płatności (MPP), inaczej split payment, polega na tym, że płatność za towar lub usługę, zostaje rozdzielona na kwotę netto i podatek VAT. Kwota netto wpływa na konto główne kontrahenta, natomiast kwota VAT trafia na tzw. konto VAT.
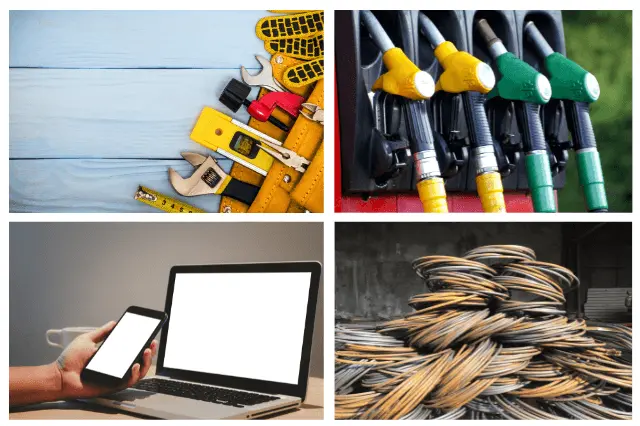
Towary i usługi objęte załącznikiem nr 15 (przykłady)
- Elektronika: telefony komórkowe, laptopy, tablety.
- Materiały budowlane: stal, pręty, profile.
- Usługi budowlane: np. montaż wentylacji, prace wykończeniowe.
- Paliwa: benzyna, olej napędowy.
Rachunek bankowy a MPP
Aby transakcja mogła zostać przeprowadzona w mechanizmie split payment, płatności muszą być realizowane za pomocą rachunku bankowego (firmowego), który:
- Jest zgłoszony w CEiDG i widnieje na Białej Liście Podatników VAT.
- Obsługuje podzieloną płatność (czyli posiada funkcję przelewów, które oddzielają część kwoty należnej za towar lub usługę od kwoty VAT, przekazując je na różne konta).
Interpretacja dyrektora Krajowej Informacji Skarbowej nr 0112-KDIL3.4012.227.2020.3.LS z dnia 2 lipca 2020 r. – brak rachunku bankowego nie może zwolnić podatnika z obowiązku stosowania mechanizmu podzielonej płatności. Jeżeli transakcja spełnia warunki stosowania obowiązkowego MPP to brak rachunku bankowego obsługującego mechanizm podzielonej płatności, czy to po stronie nabywcy, czy po stronie sprzedawcy – nie jest czynnikiem, który mógłby zwolnić strony transakcji z obowiązku zastosowania mechanizmu podzielonej płatności.
Obowiązkowe elementy faktury przy MPP
Faktura musi zawierać adnotację: „mechanizm podzielonej płatności„.
- Informację „mechanizm podzielonej płatności” należy wpisać w sposób widoczny na fakturze, zazwyczaj w polu na uwagi lub w treści obok sumy należności.
Jeśli faktura została wystawiona bez wymaganej adnotacji: Wystawca może wystawić fakturę korygującą, aby poprawić ten błąd.
Dobrowolne stosowanie MPP
Możesz zastosować split payment, nawet jeśli faktura nie spełnia warunków. Zalety dobrowolnego MPP:
- Ochrona przed solidarną odpowiedzialnością za VAT.
- Przyśpieszony zwrot nadwyżki VAT naliczonego (25 dni zamiast 60, licząc od dnia złożenia deklaracji).
- Brak stosowania podwyższonych odsetek (150% od stawki podstawowej wyn. 14,5% = 21,75%) od zaległości podatkowych ujawnionych przez organy w toku kontroli podatkowej, celno skarbowej a także postępowania podatkowego (pod warunkiem że min. 95% kwoty zaległości podatku naliczonego wynika z otrzymanych przez podatnika faktur, które zostały zapłacone z zastosowaniem mechanizmu podzielonej płatności).
- Większe bezpieczeństwo w przypadku transakcji z niepewnymi kontrahentami.
Sankcje za brak zastosowania MPP
Nabywca:
- Brak możliwości zaliczenia faktury do kosztów uzyskania przychodów zgodnie z art. 22p ust. 1 pkt 3 ustawy o PIT.
- Grzywna do 30% VAT z faktury, części przypadającej na dostawę towarów i/lub świadczenie usług wymienionych w załączniku nr 15 do ustawy o VAT.
- Solidarna odpowiedzialność za VAT, jeśli sprzedawca nie odprowadzi podatku.
Sprzedawca:
- Brak adnotacji „mechanizm podzielonej płatności” na fakturze w sytuacji, gdy przepisy tego wymagają, przewidziano sankcję w wysokości do 30% kwoty podatku VAT z faktury.
Brak adnotacji na fakturze nie zwalnia nabywcy z obowiązkowego stosowania mechanizmu podzielonej płatności w sytuacji, gdy wystąpią pozostałe przesłanki ustawowe. Zatem gdy sprzedawca omyłkowo nie zamieści adnotacji „mechanizm podzielonej płatności”, wówczas nabywca i tak winien uregulować swoje zobowiązanie stosując split payment.
Sankcji można uniknąć, jeżeli nabywca pomimo braku adnotacji na fakturze, uiścił zobowiązanie podzieloną płatnością, przynajmniej w stosunku do towarów/usług wymienionych w załączniku nr 15.
Środki na rachunku VAT
Środki zgromadzone na rachunku VAT w Polsce mogą być wykorzystywane w określony sposób zgodnie z przepisami prawa. Oto na co można je przeznaczyć:
- Zapłata zobowiązań do urzędu skarbowego z tytułu VAT
- Zapłata VAT kontrahentowi
- Zapłata innych podatków, ceł i składek ZUS
- Możesz złożyć wniosek do urzędu skarbowego o zwolnienie części lub całości środków z rachunku VAT na Twój podstawowy rachunek firmowy. Decyzja zależy od oceny urzędu skarbowego i może trwać do 60 dni.
Wskazówki przy stosowaniu MPP
Posiadanie rachunku firmowego obsługującego MPP
Rachunek firmowy: Musi być zgłoszony w CEIDG (Centralnej Ewidencji i Informacji o Działalności Gospodarczej) i widnieć na Białej Liście Podatników VAT.
Subkonto VAT na rachunku firmowym: Bank automatycznie zakłada subkonto VAT, które jest niezbędne do rozdzielania kwoty netto i podatku VAT.
Sprawdzenie warunków stosowania MPP
Przedsiębiorca powinien zweryfikować, czy dana transakcja wymaga zastosowania MPP:
- Czy wartość brutto faktury wynosi co najmniej 15 000 zł (lub równowartość w innej walucie).
- Czy faktura dotyczy towarów lub usług wymienionych w załączniku nr 15 ustawy o VAT.
Jeśli tak, MPP jest obowiązkowy.
Monitorowanie transakcji
Przedsiębiorca powinien regularnie weryfikować:
- Czy kontrahenci mają zgłoszone rachunki na Białej Liście Podatników VAT.
- Czy wszystkie transakcje spełniające warunki MPP są odpowiednio oznaczone i realizowane.
Korzystanie z MPP w sposób dobrowolny (opcjonalne)
Jeśli przedsiębiorca chce dobrowolnie stosować split payment, powinien:
- Wykorzystać MPP, nawet jeśli faktura nie spełnia warunków obowiązkowego MPP.
- Rozważyć zalety, takie jak przyspieszony zwrot VAT (25 dni) i zwiększone bezpieczeństwo transakcji.
Pytania i odpowiedzi
Co zrobić, jeśli kontrahent nie posiada rachunku bankowego obsługującego MPP?
Brak odpowiedniego rachunku bankowego nie zwalnia z obowiązku stosowania MPP. W takiej sytuacji musimy powiadomić kontrahenta aby podał nam rachunek, który obsługuje MPP. W innym przypadku nie jesteśmy w stanie uregulować zobowiązania nie ponosząc konsekwencji podatkowych.
Czy obowiązkowy MPP dotyczy płatności kartą płatniczą powyżej 15 tys. zł brutto?
Za zakupy towarów objętych obowiązkowym MPP, opiewających na ponad 15 tys. zł brutto, nie można płacić kartą płatniczą, gotówką ani inną formą płatności. Przedsiębiorca musi zapłacić przelewem, za pomocą mechanizmu podzielonej płatności, wyłącznie do kwoty należności z tytułu nabycia towarów lub usług wrażliwych. Pozostałą część należności może uregulować z zastosowaniem MPP lub bez dzielenia płatności.
Czy za niewłaściwe oznaczenie faktury odpowiada sprzedawca, czy nabywca?
Za brak adnotacji „mechanizm podzielonej płatności” na fakturze odpowiada sprzedawca i grozi mu kara w wysokości do 30% VAT. Jednak nabywca również musi zastosować MPP, jeśli transakcja spełnia wymogi ustawowe.
Jak sprawdzić, czy rachunek bankowy obsługuje MPP?
Rachunek firmowy sprawdzamy na Białej Liście Podatników VAT.
https://www.podatki.gov.pl/wykaz-podatnikow-vat-wyszukiwarka
Czy transakcje międzynarodowe podlegają MPP?
Nie, MPP dotyczy wyłącznie transakcji krajowych, w których zarówno sprzedawca, jak i nabywca są zarejestrowanymi podatnikami VAT w Polsce.